ערבות חוק מכר — מה היא מבטיחה, ומה היא לא מבטיחה
רוכש דירה מקבלן מקבל ערבות בנקאית ומניח שקנה בה שקט נפשי: אם משהו ישתבש, הכסף יחזור. ההנחה הזו נכונה בחלקה בלבד. חוק המכר (דירות) (הבטחת השקעות של רוכשי דירות), התשל"ה‑1974 מגדיר במדויק באילו נסיבות הבטוחה נפרעת, ומוציא מהן מקרה אחד שרוכשים רבים מניחים שהוא בדיוק מה שהערבות נועדה לו.
המאמר עובר על מה שהחוק מחייב, על ההבדל בינו לבין מה שמקובל בשוק, ועל מה שהערבות אינה נותנת. הסכומים והסעיפים כאן נקראו מנוסח החוק עצמו; מועד האימות מופיע בנספח.
הכלל המספרי: שבעה אחוזים
נקודת המוצא של החוק אינה "הקבלן חייב לתת ערבות". היא מגבלה על קבלת כסף. סעיף 2 קובע שמוכר לא יקבל מקונה, על חשבון מחיר הדירה, סכום העולה על שבעה אחוזים מהמחיר, אלא אם נקט אחת מחמש דרכי ההבטחה שהחוק מונה — והכל על אף האמור בחוזה המכר.
שתי מסקנות מעשיות נובעות מכך. הראשונה: עד שבעה אחוזים, המוכר רשאי לקבל כסף בלי בטוחה כלל. רוכש שמשלם מקדמה בגובה הזה ואין בידו בטוחה — אין בהכרח הפרה. השנייה: המילים "על אף האמור בחוזה המכר" הופכות את ההוראה לכופה. סעיף בחוזה שמוותר עליה אינו מועיל למוכר.
חמש דרכים, לא אחת
המונח "ערבות חוק מכר" השתרש בשוק, אך החוק אינו מחייב דווקא ערבות בנקאית. סעיף 2 מונה חמש חלופות שוות מעמד:
| הדרך | מה היא, בתמצית |
| ערבות בנקאית — ס' 2(1) | ערבות להחזר כל הכספים ששולמו, למעט רכיב המע"מ |
| פוליסת ביטוח — ס' 2(2) | ביטוח אצל מבטח שאישר הממונה על שוק ההון, הקונה מוטב, הפרמיה שולמה מראש |
| משכנתה ראשונה — ס' 2(3) | שעבוד הדירה או חלק יחסי מהקרקע לטובת הקונה או חברת נאמנות שאישר השר |
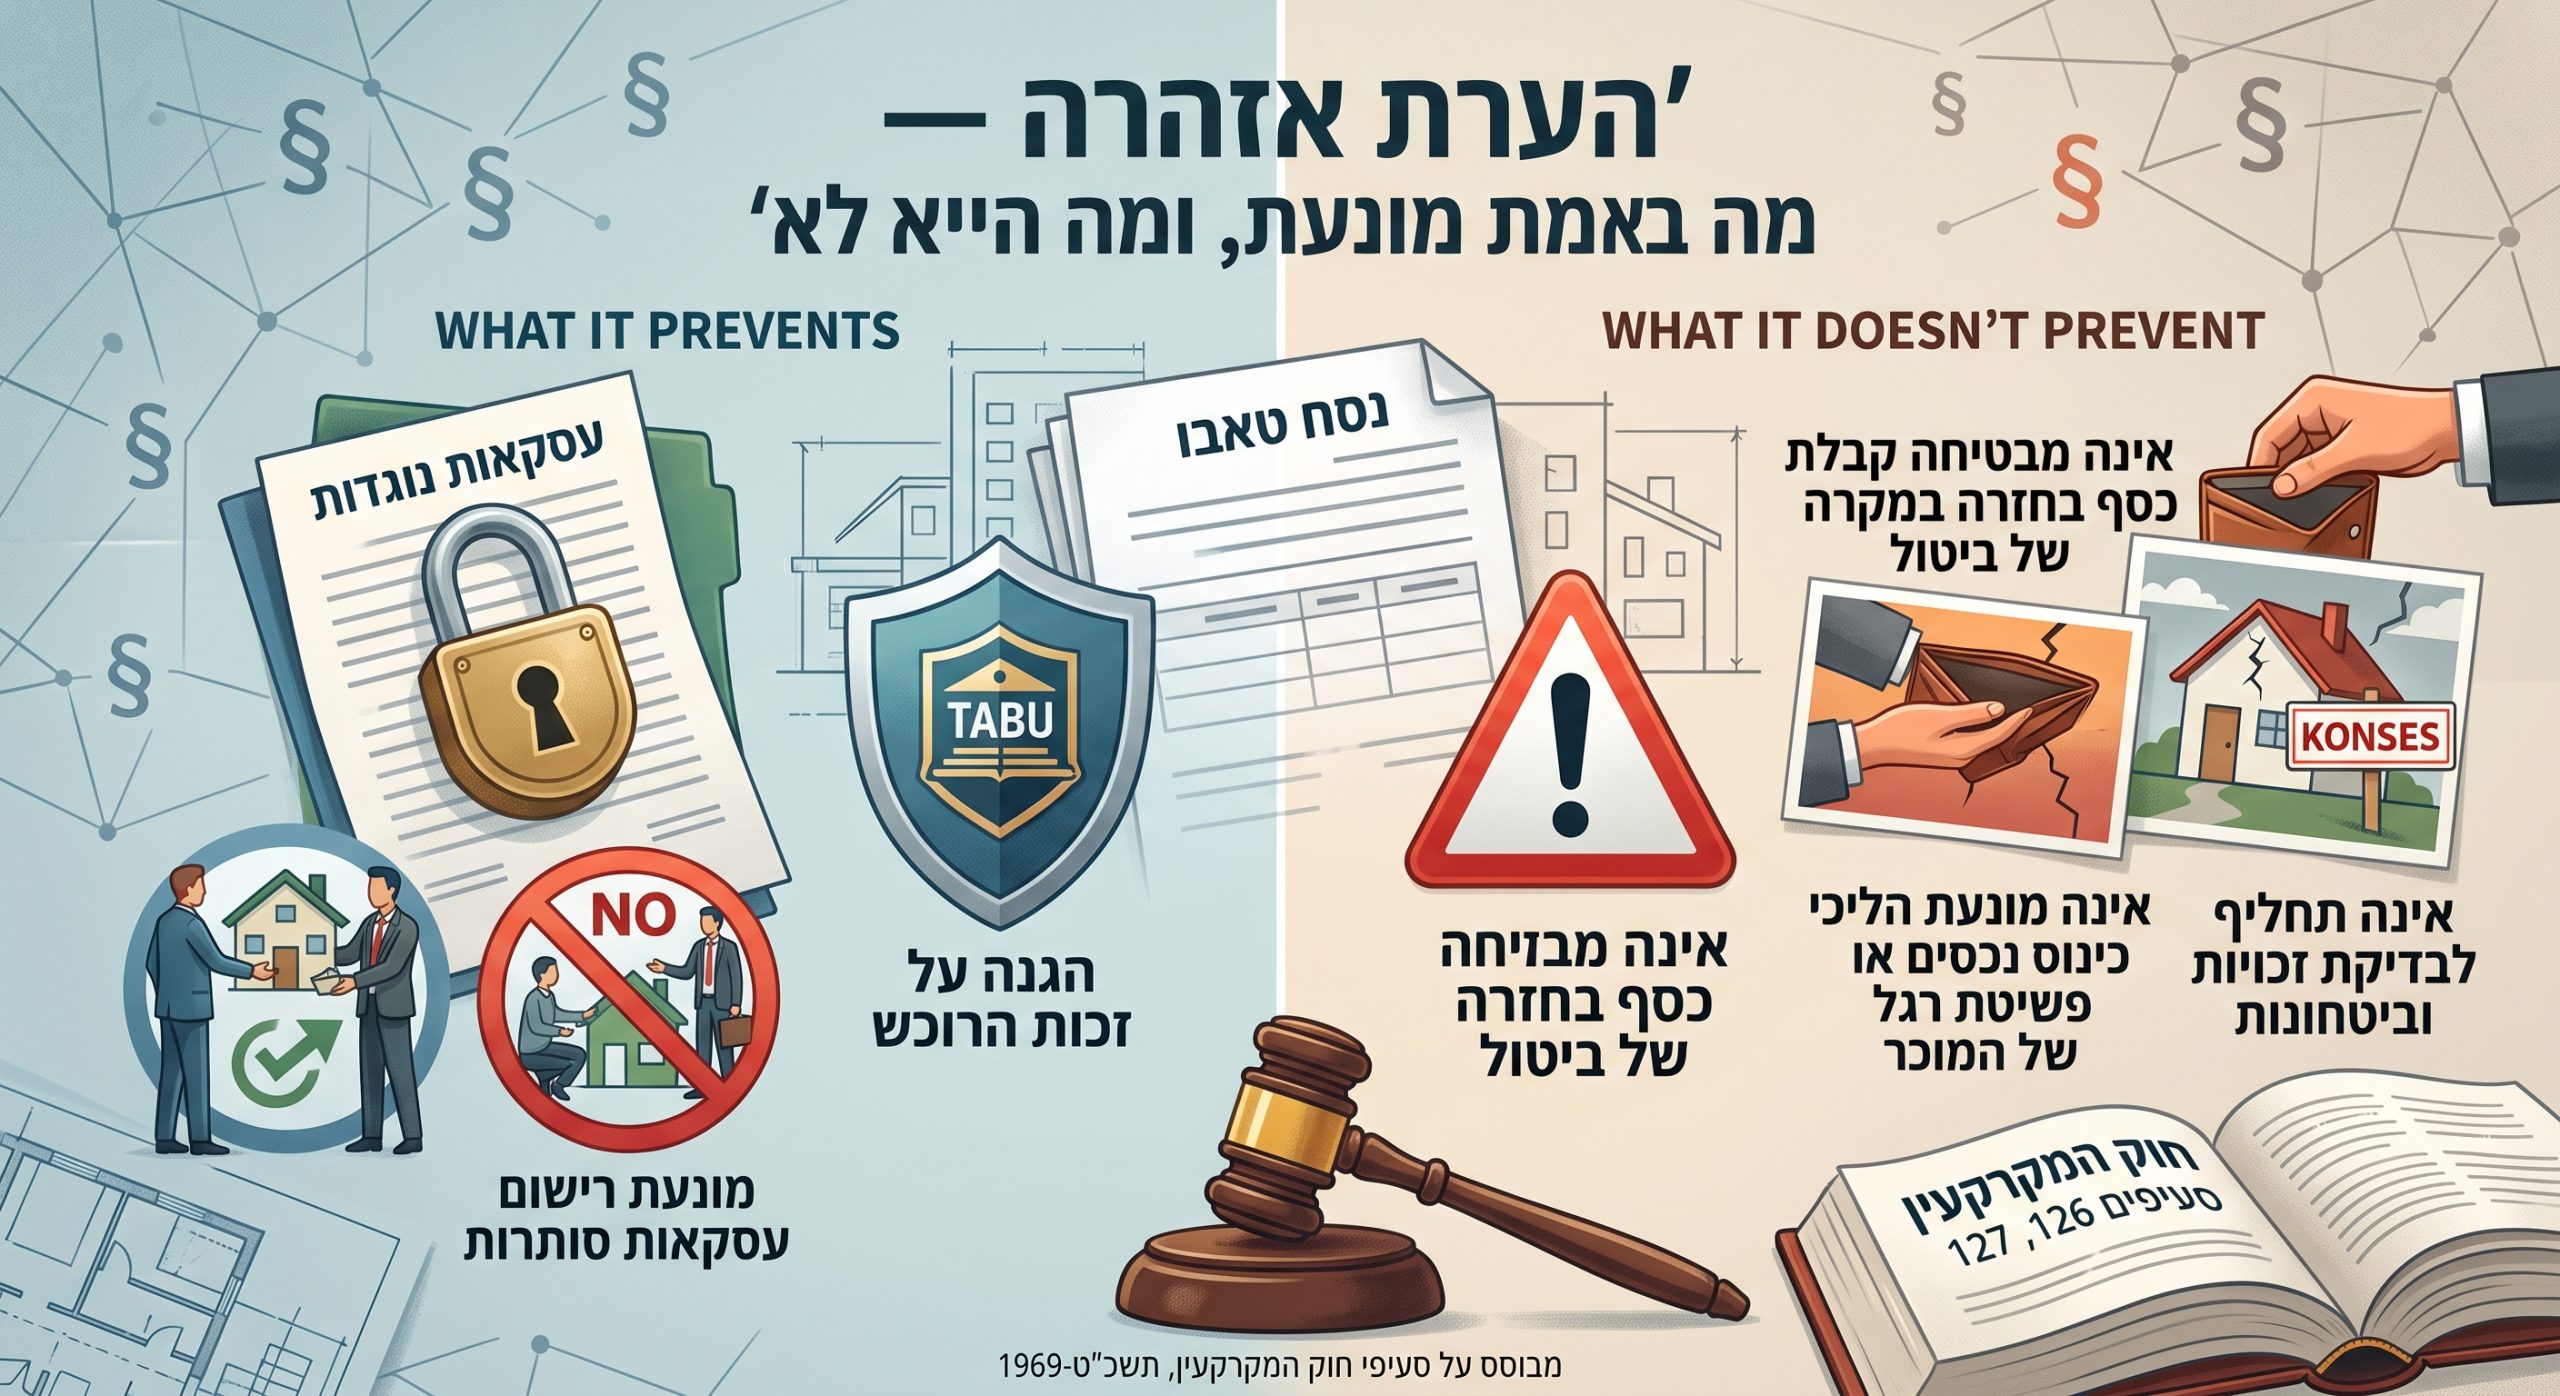
| הערת אזהרה — ס' 2(4) | רישום הערה לפי ס' 126 לחוק המקרקעין — בתנאי שאין שעבוד, עיקול או זכות צד שלישי קודמים |
| העברת הזכות — ס' 2(5) | העברת הבעלות או זכות אחרת על שם הקונה, נקייה משעבוד, עיקול וזכות צד שלישי |
שווה לשים לב לחלופה הרביעית. הערת אזהרה יכולה לשמש כבטוחה הסטטוטורית עצמה, ולא רק כצעד רישומי נלווה — אך רק כשאין שעבוד, עיקול או זכות של צד שלישי הקודמים לה. התנאי הזה הוא שמבדיל בין הערה שהיא בטוחה לבין הערה שהיא רק רישום. הרחבנו על כך במאמר נפרד על הערת אזהרה.
מתי הערבות נפרעת — והמקרה שאינו ברשימה
כאן נמצא הפער המשמעותי ביותר בין מה שרוכשים מניחים לבין מה שכתוב. סעיף 2(1) מונה את הנסיבות שבהן הערבות מבטיחה את החזר הכספים: כאשר המוכר לא יוכל להעביר לקונה בעלות או זכות אחרת בדירה כמוסכם, מחמת אחד מאלה —
- עיקול שהוטל על הדירה או על הקרקע שעליה היא נבנית
- צו הקפאת הליכים
- צו לקבלת נכסים
- צו פירוק
- צו למינוי כונס נכסים — שניתנו נגד המוכר או נגד בעל הקרקע
- נסיבות שבהן נוצרה מניעה מוחלטת למסור את ההחזקה בדירה
ואז מגיע המשפט שקובע את הגבול, בלשון החוק:
"ואולם ביטול חוזה המכר כשלעצמו לא יהווה מניעה מוחלטת לעניין זה"
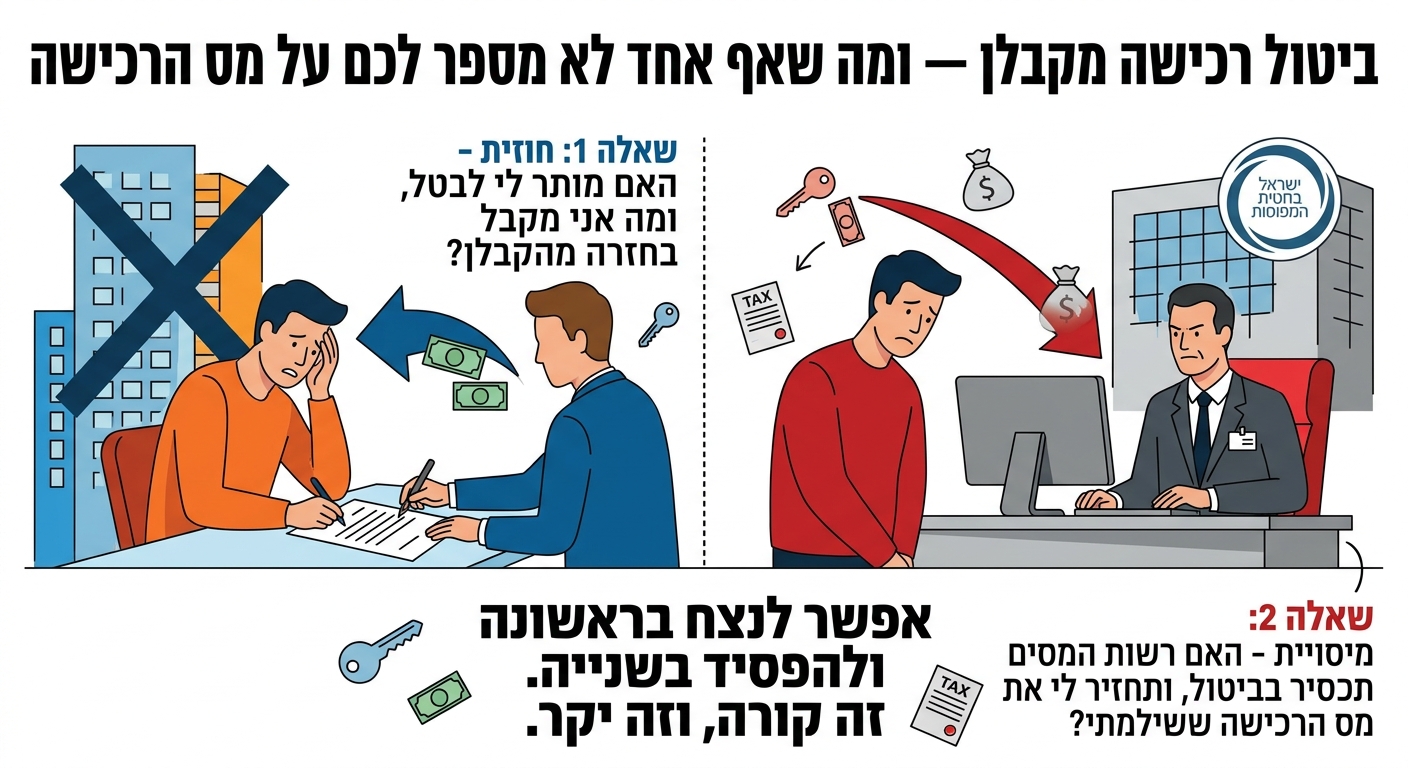
כלומר: ביטול החוזה — לרבות ביטול ביוזמת הרוכש — אינו כשלעצמו עילה לפירעון הערבות. הערבות אינה מנגנון החזר כספים למי שהתחרט או שהגיע לסכסוך עם הקבלן. היא מכוונת לחדלות פירעון ולמניעה מוחלטת למסור את הדירה.
זו הבחנה מעשית ולא תיאורטית. רוכש שנקלע לסכסוך חוזי עם הקבלן ומניח שהערבות היא רשת הביטחון שלו, עלול לגלות שהכלים העומדים לרשותו הם חוזיים — תרופות בשל הפרת חוזה — ולא מימוש בטוחה. מי ששוקל ביטול מול קבלן, הדיון על התרופות החוזיות ועל השלכות המס נמצא במאמר שלנו בנושא ביטול רכישה מקבלן.
רכיב המע"מ אינו בתוך הערבות
סעיפים 2(1) ו‑2(2) מחריגים במפורש את רכיב המע"מ מהסכום המובטח. רוכש שקורא "ערבות להחזר כל הכספים ששילם" אינו מדייק: הערבות מכסה את התשלומים למעט מרכיב המס הכלול בהם.
החוק אינו משאיר את הרוכש בלי מענה, אלא מסדיר אותו במסלול נפרד. לפי סעיף 3ג1, זכות המוכר לקבל בחזרה את רכיב המע"מ ששולם, במקרה של מימוש הבטוחה, משועבדת בשעבוד ראשון לטובת המדינה. סעיף 3ג2 קובע שבמימוש בטוחה תשיב קרן לקונה — באמצעות הבנק או המבטח שהמציא את הבטוחה — סכום בגובה רכיב המע"מ, בתוספת הפרשי הצמדה.
המשמעות התפעולית: שני מסלולים, לא אחד. סכום הערבות שרואים בנוסח אינו זהה לסך ששולם, וזה אינו בהכרח פגם.
"ערבות משופרת" — מונח שאינו מופיע בחוק
הביטוי "ערבות חוק מכר משופרת" נפוץ בשוק. בדקנו את נוסח החוק: הצירוף אינו מופיע בו כלל. אין בחוק הגדרה של "ערבות משופרת", אין דרישה כזו ואין מדרג בין ערבות "רגילה" ל"משופרת".
אין בכך כדי לומר שהמונח חסר תוכן — הוא מתאר הסדרים מסחריים ונוסחי ערבות שנקבעים בין הצדדים או מול הבנק המלווה, ויכולים להיות טובים יותר לרוכש מן המינימום. אך זו מדיניות מסחרית, לא חובה שבדין. ההבחנה חשובה: דרישה המבוססת על החוק אינה זהה בעוצמתה לבקשה המבוססת על נוהג. השר, בהסכמת המפקח על הבנקים, רשאי לקבוע את נוסח הערבות הבנקאית — ומי שמסתמך על נוסח מסוים, נכון שיבדוק את הנוסח שבידו ולא את שמו.
מתי מותר להחליף את הבטוחה
סעיף 2א מתיר למוכר שהבטיח את הכספים בערבות בנקאית או בפוליסה להחליף אותן באחת מהחלופות האחרות — משכנתה, הערת אזהרה או העברת זכות — ובלבד שהושלמה בניית הדירה ונמסרה ההחזקה בה לקונה, והכל אם לא נקבע בחוזה המכר שהמוכר אינו רשאי להחליף.
שתי נקודות לבדיקה בחוזה: האם ההחלפה מותנית בהשלמת בנייה ובמסירה בפועל, ומה נקבע בחוזה בעניין זכות ההחלפה. החוק מאפשר לצדדים להגביל אותה.
חובת יידוע — ומה קורה כשהיא מופרת
סעיף 2א1 מחייב את המוכר להודיע לקונה בכתב, במועד חתימת חוזה המכר, על זכותו להבטחת הכספים ועל הדרכים שנקבעו לכך. מוכר שלא התקשר בהסכם ליווי פיננסי עם בנק או מבטח חייב להודיע על כך בכתב עד מועד החתימה.
החוק מגבה זאת בסנקציות. אלה עיקרן:
| ההפרה | התוצאה לפי החוק |
| אי‑יידוע הקונה בכתב על זכותו — ס' 2א1 | קנס לפי ס' 61(א)(3) לחוק העונשין |
| קבלת סכום העולה על 7% מהמחיר בלי הבטחה לפי ס' 2 | מאסר שנה או כפל הקנס הקבוע בס' 61(א)(4) לחוק העונשין |
| אי‑מסירת פנקס שוברים או קבלת תשלומים שלא באמצעותו | מאסר שנה או כפל הקנס הקבוע בס' 61(א)(4) |
| אי‑דיווח לממונה על מכירת דירה — ס' 3ה | עיצום כספי של 33,010 ש"ח |
| מכירה בלא יידוע בכתב על זכות הקונה — ס' 2א1 | עיצום כספי של 66,010 ש"ח |
נוסף על כך, בית המשפט רשאי לפסול מוכר שהורשע מהשתתפות במכרזים ממשלתיים לתקופה שלא תעלה על חמש שנים, ואם המוכר הוא קבלן רשום — לפסול אותו לרישום בפנקס הקבלנים או לבטל את רישומו, לתקופה שיקבע. סעיף 4א מטיל חובת פיקוח על נושא משרה בתאגיד, וקובע חזקה שלפיה הורשע התאגיד — נושא המשרה הפר את חובתו, אלא אם הוכיח שעשה כל שניתן.
חשוב לשמור על פרופורציה: אלה סנקציות על המוכר. הן אינן מנגנון שמחזיר לרוכש את כספו, והן אינן תחליף לבטוחה תקינה מלכתחילה.
מה לעשות עכשיו
- בדקו מתי חצה סך תשלומיכם את שבעה אחוזים ממחיר הדירה, ואיזו בטוחה נמסרה במועד זה.
- זהו איזו מחמש החלופות ניתנה בפועל. "יש לי ערבות" אינו מספיק — הנוסח שבידכם הוא שקובע.
- קראו בנוסח הערבות את רשימת הנסיבות המזכות בפירעון, והשוו אותה לרשימת סעיף 2(1).
- בדקו כיצד מטופל רכיב המע"מ, והאם ההפרש בין סך תשלומיכם לסכום הערבות מוסבר בכך.
- אם הבטוחה היא הערת אזהרה, ודאו שאין שעבוד, עיקול או זכות צד שלישי הקודמים לה — בלי זה היא אינה עומדת בתנאי ס' 2(4).
- אתרו בחוזה את הסעיף העוסק בהחלפת בטוחה ובדקו אם הוגבלה.
- שמרו את ההודעה בכתב שנמסרה במועד החתימה. אם לא נמסרה — רשמו זאת.
לסיום
ערבות חוק מכר היא כלי חזק בתחום שהוגדר לה, ומוגבל מחוצה לו. היא נועדה למקרה שבו הקבלן אינו יכול למסור את הדירה מחמת חדלות פירעון, עיקול או מניעה מוחלטת — ולא למקרה שבו העסקה מתפרקת מסיבות חוזיות. רוכש שמכיר את הגבול הזה מראש יודע מתי הבטוחה עובדת בשבילו ומתי נדרשים כלים אחרים.
אם אתם לקראת חתימה על חוזה רכישה מקבלן, או שכבר חתמתם ואינכם בטוחים מה בדיוק מבטיחה הבטוחה שבידכם, נשמח לעבור על המסמכים אתכם ולומר מה הם אומרים. משרדנו עוסק בליטיגציה מסחרית, מקרקעין ודיני חוזים.